Historia y momentos clave
Cómo una práctica generalista se transformó en un enfoque centrado en fiscalidad de startups e inversores
2018
Origen de la práctica especializada
Inicio de la práctica a partir de la constatación de un patrón repetido: startups tecnológicas que cerraban acuerdos relevantes con asesores generalistas, sin atención específica a su realidad de crecimiento rápido y rondas sucesivas. Se empezó por revisar estructuras existentes, identificar incoherencias y documentar aprendizajes en casos reales, más que en teoría abstracta.
2020
Trabajo intenso con ecosistema startup
Consolidación de colaboración con aceleradoras y espacios de innovación, donde se observó que muchos errores fiscales se repetían por falta de análisis temprano. Este contacto directo con proyectos muy distintos obligó a simplificar lenguaje, priorizar riesgos y diseñar una forma de trabajo adaptable a calendarios tensos y recursos limitados.
2023
Enfoque en estructuras internacionales
Profundización en operaciones con presencia internacional y equipos distribuidos, a medida que más startups incorporaban talento fuera de España. Este cambio forzó a revisar supuestos, ajustar modelos internos y asumir que la respuesta más honesta a veces era admitir dudas y buscar alternativas prudentes en lugar de soluciones aparentes.
2026
Metodología orientada a due diligence
Actualización metodológica para 2026 con énfasis en trazabilidad de decisiones y preparación de documentación pensada para futuras due diligence. El objetivo pasó de resolver dudas puntuales a construir un relato fiscal coherente que acompañe al startup desde fases tempranas hasta potenciales operaciones de salida, con margen para adaptarse a cambios normativos.
Personas detrás del análisis fiscal para startups
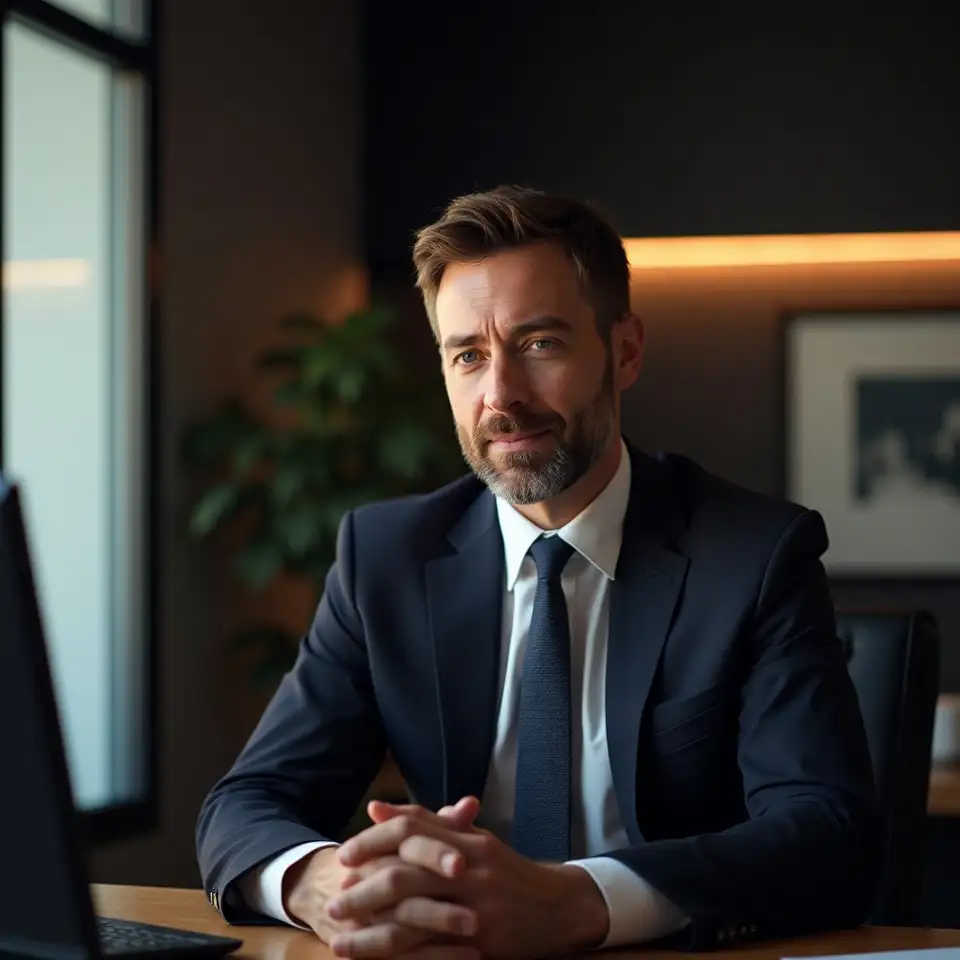
Responsable de práctica fiscal para startups tecnológicas
Consultor principal en estructuración de operaciones
Trayectoria centrada en operaciones de inversión en el entorno tecnológico español y europeo, con especial atención a cómo cada cláusula afecta a fundadores y equipo. Experiencia acompañando a startups desde fases iniciales hasta procesos de venta, siempre con foco en coherencia entre negocio y obligaciones fiscales.
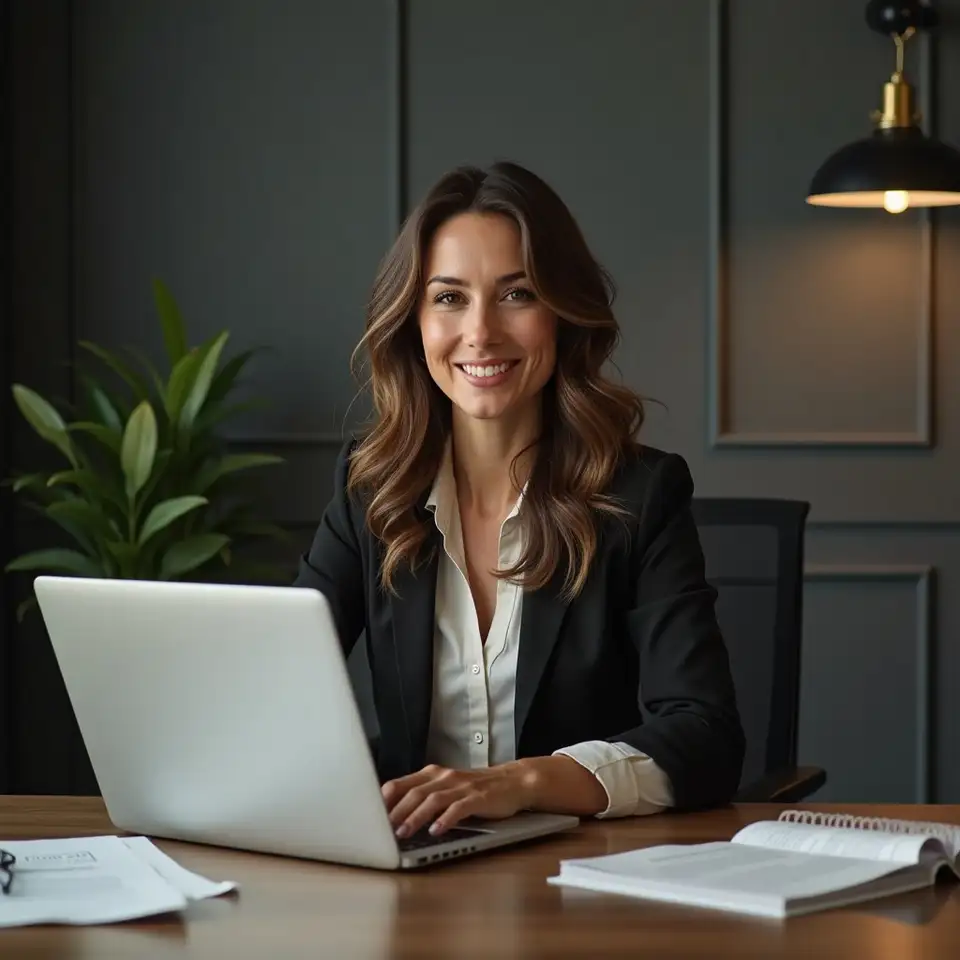
Especialista en pactos entre socios y gobierno corporativo
Responsable de operaciones y gobierno
Perfil híbrido entre análisis jurídico y operación diaria de startups, acostumbrado a traducir lenguaje legal a decisiones accionables. Acompaña a equipos técnicos en la implantación práctica de acuerdos, desde programas de incentivos hasta reorganizaciones internas complejas.
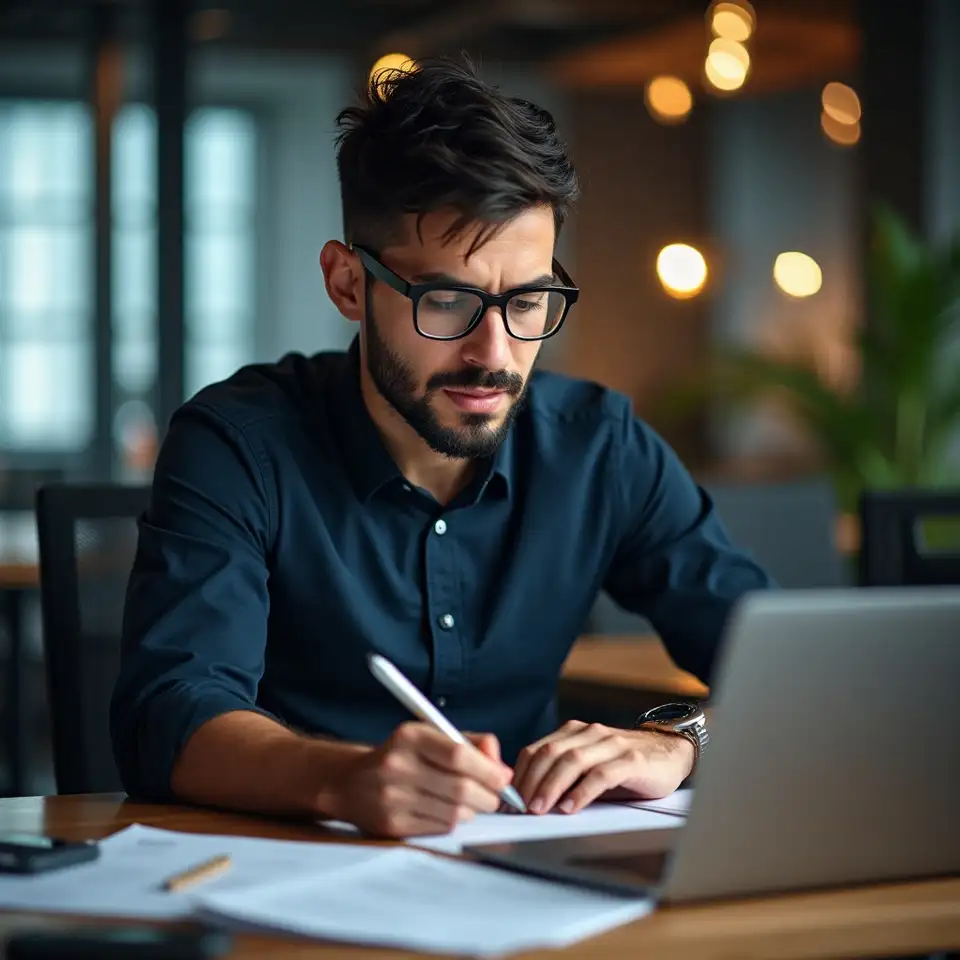
Analista de estructuras con presencia internacional
Consultor en fiscalidad transfronteriza
Enfoque centrado en el cruce entre normativa fiscal internacional y realidad de empresas con equipos distribuidos. Analiza riesgos de presencia en varios países y ayuda a ordenar documentación para que las decisiones queden respaldadas ante posibles revisiones futuras.
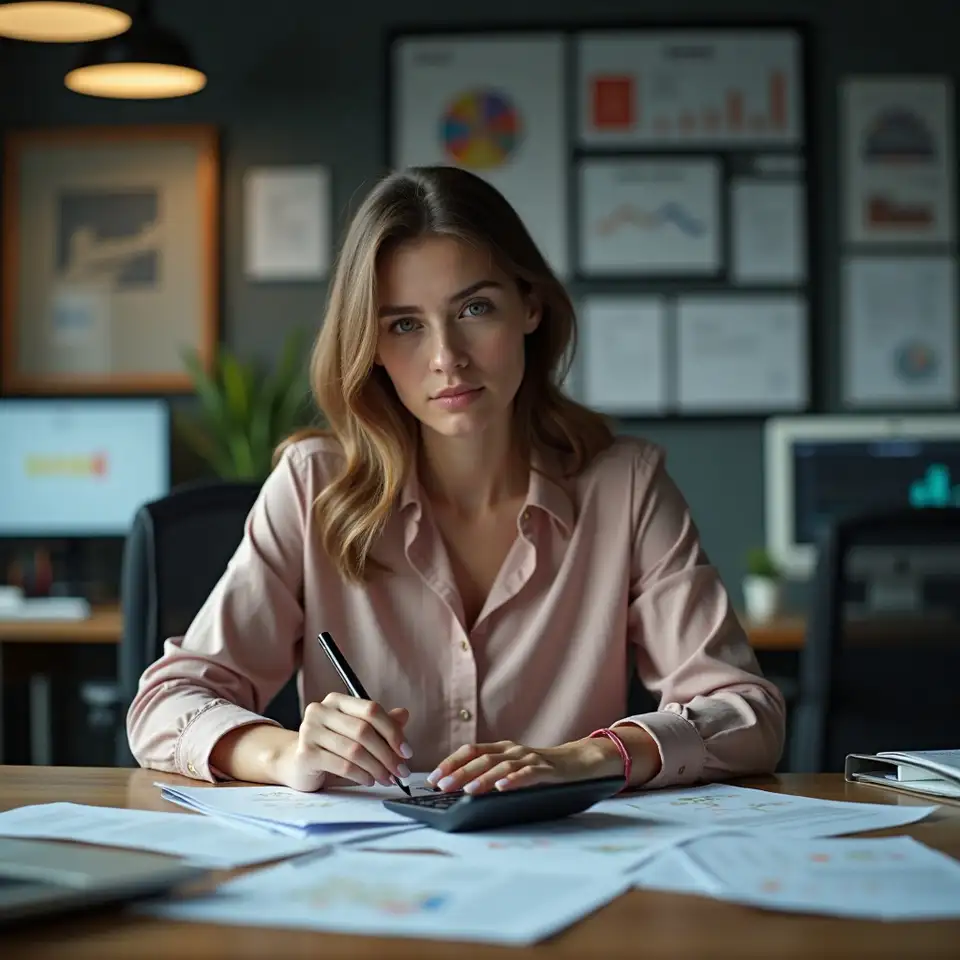
Coordinadora de información financiera y documental
Gestión de datos y reporting
Responsable de recopilar y depurar la información financiera que sirve de base a cada análisis. Su trabajo reduce errores de interpretación y evita discusiones innecesarias en fases avanzadas de negociación con inversores o potenciales compradores.
Responsable de relación con startups e inversores
Coordinación de proyectos y tiempos
Punto de contacto con fundadores y equipos de inversión, encargado de que los plazos de trabajo encajen con calendarios de rondas y cierres. Su prioridad es que el análisis fiscal llegue a tiempo para influir en decisiones, no como simple formalidad posterior.
Supervisora técnica en materia fiscal y societaria
Dirección técnica y revisión
Supervisa la calidad metodológica de los informes y revisa coherencia interna de los argumentos. Mantiene actualizada la referencia normativa y vela por que cada recomendación esté alineada con criterios prudentes y documentables ante terceros exigentes.
Filosofía de trabajo: menos promesas brillantes y más análisis incómodo pero útil
Lo que guía cada análisis
Muchos asesores hablan de crecimiento, pocos señalan el coste real de cada decisión fiscal en un startup sometido a presión constante. Aquí se prioriza claridad, rapidez razonable, aplicabilidad y comprensión equilibrada de intereses entre fundadores y fondos.
Precisión responsable
La normativa cambia, pero la exigencia de precisión se mantiene. Cada informe se construye con referencias claras, supuestos explícitos y explicaciones que permiten entender por qué una opción resulta más prudente que otra. Esta disciplina reduce malentendidos internos y aporta material sólido para conversaciones con auditores, compradores o nuevas partes interesadas en el proyecto.
Velocidad pragmática
Los plazos de rondas y negociaciones no esperan a que la teoría esté perfecta. Se
trabaja con iteraciones rápidas, identificando primero los puntos críticos que
pueden bloquear una operación y dejando para una fase posterior los ajustes menores.
Esta forma de priorizar permite tomar decisiones informadas sin paralizar la
dinámica del startup ni generar burocracia inútil.
Utilidad práctica
Las recomendaciones sólo tienen sentido si pueden aplicarse sin desviar al equipo de su foco principal. Por eso cada propuesta incluye implicaciones operativas concretas, desde documentación necesaria hasta cambios en procesos internos. El objetivo no es impresionar con complejidad, sino reducir fricción y hacer más sencilla la convivencia entre producto, negocio y obligaciones fiscales.
Equilibrio de intereses
En cada operación conviven intereses distintos: protección de fundadores,
expectativas de inversores, motivación del equipo y límites regulatorios. El trabajo
consiste en hacer visibles esas tensiones y buscar configuraciones que, sin prometer
soluciones perfectas, repartan riesgos y beneficios de forma razonable y sostenible
para todas las partes implicadas.
Señales discretas de experiencia práctica
Experiencia en aceleradoras
Participación continuada en programas de aceleración centrados en software y biotecnología ha permitido contrastar teorías fiscales con casos reales. Cada cohorte aporta ejemplos de rondas complicadas, reorganizaciones urgentes y cambios normativos que obligan a revisar supuestos y adaptar modelos sin dramatismos innecesarios.
Presencia en foros sectoriales
Colaboración habitual en mesas redondas sobre fiscalidad de startups y operaciones de inversión, donde se exponen errores frecuentes sin edulcorar el impacto real. Estos espacios ayudan a poner a prueba criterios internos frente a otros profesionales y a ajustar el enfoque cuando la práctica demuestra límites claros.
Confianza de fundadores e inversores
Reconocimiento informal dentro de la comunidad emprendedora como interlocutor que explica consecuencias fiscales en lenguaje directo. No se trata de premios visibles en vitrinas, sino de invitaciones repetidas a revisar estructuras antes de que un acuerdo complejo llegue a la firma definitiva.